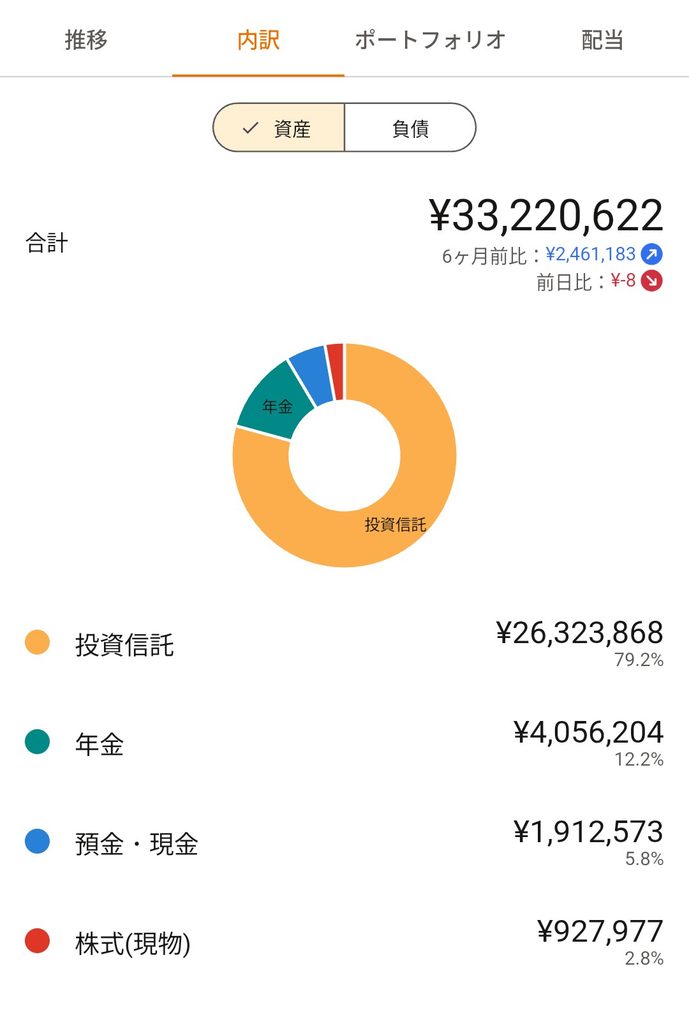
10月末の総資産は、3,322万622円でした。
9月末から+18万5,851円。数字だけ見れば、プラスの月です!
でも第39話で報告した10月16日の時点では、3,398万8,601円ありました。
第40話では「現在資産3,400万円!」なんて書いたばかりです。
そこから2週間で、76万7,979円減りました(笑)
しかも、この数字には10月30日の米国株の急落がまだ入っていないはずなんです。
増えたのか減ったのか、よく分からない10月。中身を全部見せます!
1. 10月末の資産は3,322万円。内訳はこうなりました
投資信託:26,323,868円(79.2%)/+346,165円
年金(企業型DC):4,056,204円(12.2%)/+31,165円
預金・現金:1,912,573円(5.8%)/−250,974円
株式(VYM・SPYD):927,977円(2.8%)/+59,495円
6ヶ月前比:+2,461,183円
投資信託が全体の約8割。いつもの形です。
今月目立つのは、現金だけがマイナスなこと。比率は5.8%まで下がりました。
2. 9月末比+18万円の中身
投資信託の+34万6,165円には、毎月の積立15万円が含まれています。
差し引くと、値上がりの分はざっくり19万6,000円です。
DCと株式も、合わせて約9万円のプラスでした。
一方で、現金は25万974円のマイナス。
10月15日に手取り39万2,000円の給料が入ったのに、月末には減っていました。
犯人はモルディブです(笑)
3. 3,400万円から77万円減った理由は、相場より現金
10月16日から月末までの2週間を、項目ごとに比べてみます。
預金・現金:−643,354円
投資信託:−172,587円
年金(企業型DC):+23,483円
株式(VYM・SPYD):+24,479円
減った分の8割以上は現金です。株価で溶けたわけじゃないんですよね。
第35話で書いたとおり、今年のモルディブ一人旅は約63万円。
航空券は8月に引き落とされていて、残りの支払いが10月まで続いていました。それもこれで全部終わりです!
「3,400万円から77万円も減ったのに平気なの?」と思いますよね。
平気です。引き落とされるのを、最初から知っていましたから。
正直、何とも思っていません。旅行のお金は毎月5万円ずつ1年かけて準備してきたものです。
4. 10月の相場は、最高値で始まって月末にひっくり返された
10/13〜14:米CPIが予想超え。利上げ観測でAI・半導体株が売られ、1日で1%超の下落
月後半:持ち直して、10/29時点では月初来+0.88%
10/28:FRBは3.75〜4.00%で据え置き。ただし2人が利上げを主張
10/30(日本):日銀も1.25%で据え置き。物価は2%と「おおむね整合的」と判断
10/30(米国):AI投資への疑念からS&P500が1.82%安の7,580.07
月間成績:S&P500 −0.93%/ダウ +1.7%
月間のプラスを、最終日の1日で全部吐き出した形です。
S&P500は最高値から約3%下で10月を終えました。これで2ヶ月連続の下落です。
ドル円は、9月末の156〜157円台に対して10月30日が157円台半ば。為替はあまり動いていません。
10月は「円」より「AI株」の月でした。
5. 30日の急落は、まだ自分の資産に入っていないはず
ここで「あれ?」と思いませんか?
S&P500は月間マイナスなのに、自分の投資信託は値上がりしているんです。
理由は、投資信託の値動きが1営業日遅れて見えるからだと思います。
10月30日は金曜日。米国市場が動いたのは、日本ではもう週末に入る頃です。
11月2日の夜にどっと反映されます。
投資信託2,632万円に−1.82%をそのまま掛けると、約48万円。
為替やオルカンの分もあるので、あくまで目安です。
つまり今回の3,322万円は、少し「いいとき」の数字かもしれません。
6. 今月の投資判断は、今月も「何もしない」
月初にいつもの15万円を積み立てました。eMAXIS Slim 米国株式(S&P500)です。
それ以外の売買はゼロです(笑)
市場では12月の利上げが意識されています。FRBも日銀も、です。
不安じゃないの?と聞かれたら、答えはこれです。
気にしていません。気にしても、やることが無いので!
利上げがあってもなくても、自分がやるのは月15万円の積立だけ。迷う場所がないんですよね。
次に動かすのは年末です。特定口座の投資信託を12月に180万円売って、1月にNISAで買い直します。
取り崩すときに非課税にしたいので、毎年やっている作業です。
12月の月報は、投資信託が減って現金が増えて見えるはずです。先に言っておきます(笑)
第39話で書いた楽天証券のセキュリティ強化も、続報を一つ。
勧めた職場の人も含めて、今のところ誰も被害にはあっていません。引き続き注意していきます。
7. 今月の反省は、現金200万円のラインを割ったこと
10月は、迷いも不安も特にありませんでした。大きな買い物もモルディブ費以外はなしです。
ただ、これだけは書いておきます。
第38話で「現金200万円を手放さない」と書いたのに、今の現金は191万2,573円です。
あと8万7,427円足りません。
8月の月報で「9月に立て直す」と書いて、結局できなかった宿題でもあります。
支払いが予定どおりだったとはいえ、自分で決めたラインを割ったのは事実です。
モルディブの支払いが終わった11月こそ、戻します!
8. 11月の方針とFIREまでの進捗
② モルディブ費で減った現金を、なるべく200万円に戻す
③ 12月のNISA移し替えに向けて、180万円の売却を準備する
FIRE目標:5,000万円(48歳=2030年6月24日)
FIRE達成率:66.4%(9月末は66.1%)
FIREまで残り:1,677万9,378円
第40話の試算は、年7%なら2030年5月ごろの到達でした。
3,400万円を割っても、4年弱で5,000万円を目指す道のりは変わっていません。
皆さんは月末の資産を見て、増えた減ったの理由まで確認していますか?
中身を見ると、怖い減りと怖くない減りは、案外はっきり分かれます。
次回もお楽しみに!
コメント