最近ふと思ったんです。
「あれ、もしかしてFIRE、早まるんじゃない?」って。
自分はずっと「2030年頃にFIRE出来ればいいな」と思って積立を続けてきました。
ゴールラインは48歳の誕生日、2030年6月24日。
今日から数えると、残りは1,340日です。
でも、今の資産は3,400万円まで来ました。
しかもS&P500は、直近10年ずっと好調。
これ、計算し直したら夢が見られるんじゃないか……?
ということで、改めて電卓を叩いてみました(笑)
1. まずは今の資産と、計算の前提
最初に、今の自分の資産を整理しておきます。
・株式(投資信託など):2,750万円
・確定拠出年金(DC):400万円
・現金:250万円
自分はDCも現金も、全部ひっくるめて5,000万円を目指しています。
DCは60歳まで引き出せないお金です。
なので実際にFIREしたら、最初の十数年はDC以外から取り崩していくことになります。
そして、今回の計算の前提はこちら。
・毎月の積立:15万円+DC 8,000円(会社拠出)
・NISAの生涯枠が埋まった後(2028年見込み)も、特定口座で月15万円を継続
・現金250万円は増えない前提
・ボーナスでの追加投資は計算に入れない
・税金と為替は考えず、毎年同じ利回りが続く前提
ボーナスでも追加投資はしています。
ただ、今回は計算をシンプルにするために入れていません。
つまり、実際はこの計算より少しだけ早くなるはずです!
2. なぜ3つのパターンで計算したのか
そもそも「2030年頃」という目標は、どこから出てきたのか。
これは第13話で、年利7%の平均リターンで計算した結果なんです。
S&P500の長い目で見た平均は、だいたい年10%前後と言われています。
そこから少し控えめにして、7%で計算していました。
でも、直近10年のS&P500はどうだったか。
調べてみると、2026年8月までの10年で年率約15%(ドル建て・配当込み)。
10年でおよそ4倍です。完全に上振れしてますよね?
「この調子が続いたら、どうなるんだろう」
正直、ここで夢を見たくなったのが今回の計算のきっかけです(笑)
一方で、これからの10年はもっと低いという予想もあります。
たとえばゴールドマン・サックスは、今後10年は年3%程度という予想(2024年時点)。
株価が割高だから、マイナスもあり得るという大手の見方もあります。
だから自分は、こんな3パターンで計算してみました。
・楽観パターン:年15%(直近10年並み)
・平均パターン:年7%(第13話と同じ)
・想定以下パターン:年4%(大手の慎重な予想寄り)
3. 計算結果:上手くいけば1年5ヶ月も早まる!?
さて、結果です。
楽観(15%):2029年1月頃(46歳)=残り約2年3ヶ月
平均(7%):2030年5月頃(47歳)=残り約3年7ヶ月
想定以下(4%):2031年6月頃(48歳)=残り約4年8ヶ月
楽観パターンだと、目標の2030年6月より517日早い。
なんと、約1年5ヶ月の前倒しです!
46歳でFIREって、ちょっと現実味が出てきませんか?
……ところが、平均パターンを見てください。
2030年5月頃。目標より1ヶ月早いだけ。
ほぼ当初の計画通りでした(笑)
そりゃそうですよね。もともと7%で計算した目標なんですから。
そして想定以下パターンでも、遅れは約1年。
48歳の誕生日時点の資産で比べると、こうなります。
・楽観(15%):約6,400万円
・平均(7%):約5,070万円
・想定以下(4%):約4,630万円
同じ積立を続けても、利回り次第で1,800万円近くの差がつく。
改めて、複利の力ってすごいなと思いました。
4. 5,000万円になったら、本当に辞めるのか
ここからは、数字じゃなくて気持ちの話です。
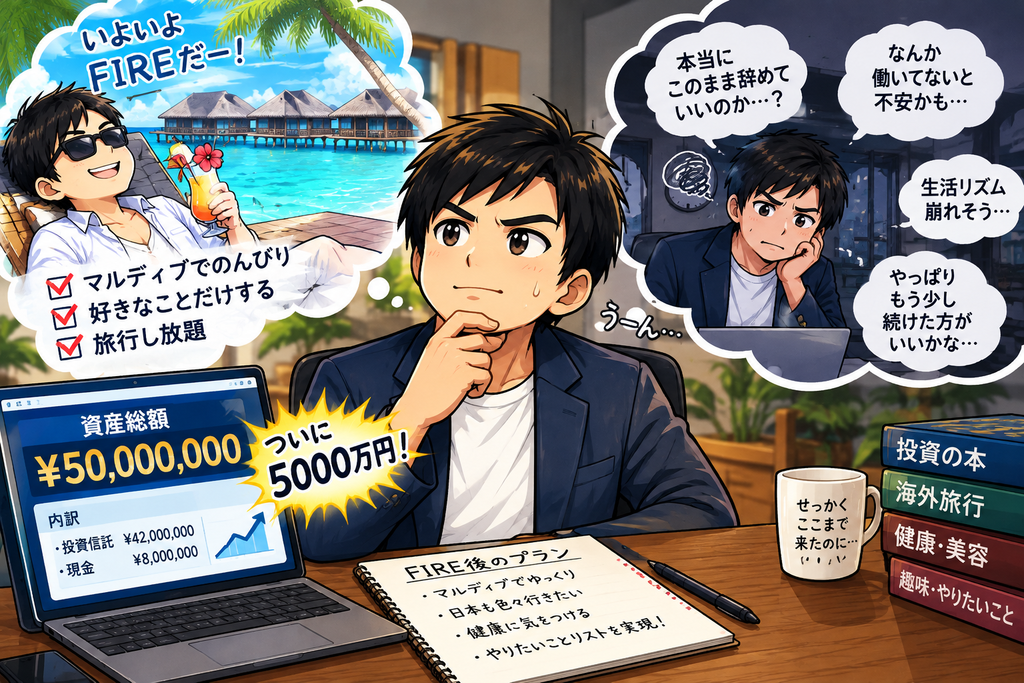
5,000万円に届いたらどうするか。
今のところは、問答無用で辞めるつもりです!
辞めた後は、趣味で何かしら働くつもりでいます。
その方が気楽で、ストレスなく働けると思うからです。
でも……。
実際にその時になったら、分からないというのが正直な気持ちです(笑)
FIREの世界には「あと1年だけ症候群」という言葉があります。
目標に届いたのに「念のためあと1年」と働き続けてしまう状態のことです。
今は「絶対に辞める」と思っていても、いざ5,000万円になったらどうなるか。
ちょうど暴落が来ていたら? 会社から引き止められたら?
ここは自分でも、まだ読めないところです。
だからこそ、今の気持ちをこのブログに残しておきます。
今の自分の答えは、「5,000万円になったら辞める」です。
その時の自分がどう判断したかも、このブログで正直に書くつもりです。
5. それでも、株式は読めない
楽観パターンの数字を見ると、やっぱり夢がありますよね。
でも、ここで浮かれすぎないようにしています。
直近10年の年率15%は、あくまで「過去の実績」です。
これからも同じように続くとは限りません。
実際、自分も2026年3月には1ヶ月で資産が114万円減りました。
その前にはトランプショックも経験しています。
株式は、本当に読めないんです。
なので、計算結果を見てもやることは変えません。
・毎月15万円の積立を続ける
・NISAの枠が埋まった後も、特定口座で積立を続ける
・暴落しても積立は止めない
・上がったらハッピー、下がったらラッキー
楽観パターンは、あくまで「上手くいったらラッキー」くらいの位置づけ。
計画のベースは、これまで通り平均の7%で考えています。
6. まとめ:夢は見ながら、引き続きコツコツ
今回、改めて計算してみて分かったことをまとめます。
・平均パターンなら、ほぼ当初の予定通り2030年頃にFIRE
・直近10年並みの15%が続けば、46歳で届くかもしれない
・下振れしても、遅れは1年ほど
「激短縮!?」と期待して計算したら、平均では全然縮まらなかったのはオチです(笑)
でも、上手くいけば早まる可能性があると分かっただけで、毎月の積立がちょっと楽しみになりました。
あなたも一度、自分の資産で3パターンの計算をしてみてください!
意外と、ゴールが見えてくるかもしれません。
次回は、10月の資産月報をお届けする予定です!
現在の資産:3,400万円
FIRE目標:5,000万円
FIRE達成率:68%
FIREまで残り:1,600万円

コメント