2026年9月末時点の総資産は 33,034,771円。約3,303万円でした。
8月末からは−700,793円。マイナス月です。
7月がマイナス、8月がプラス、そして9月はまたマイナス。
しかも今月は、相場が下がっただけじゃありません。
資産が70万円減った月に、自分は約24万円のスマホを買いました(笑)
FIREを目指してる44歳が何をやってるのか。数字を全部並べて、正直に書いていきます。
1. 9月末の資産は3,303万円。内訳はこうなりました
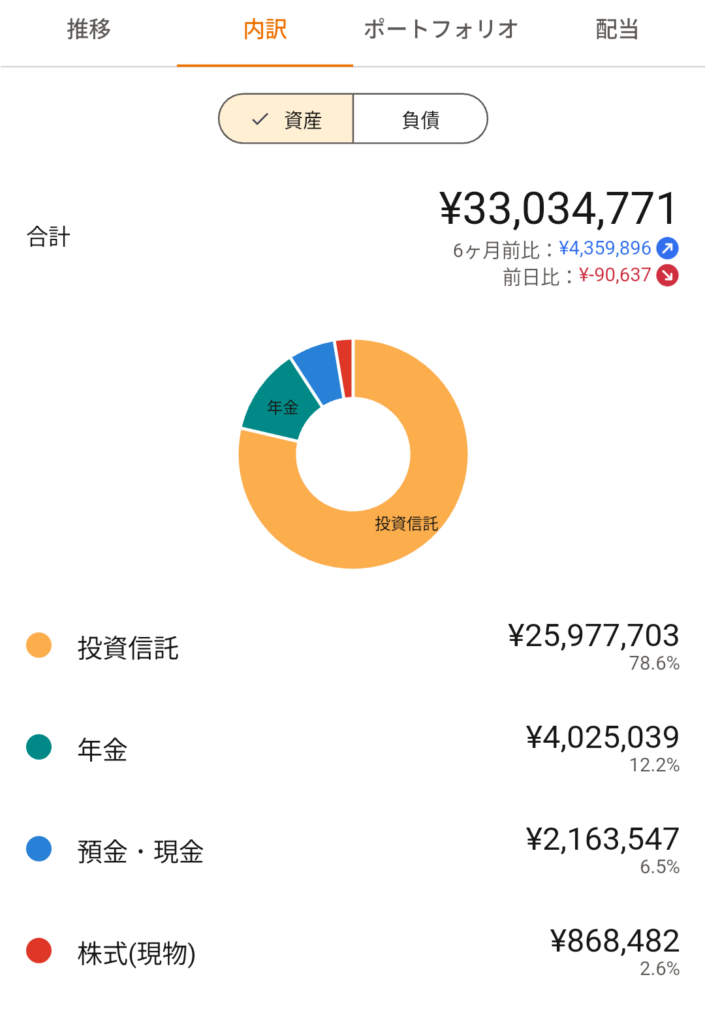
総資産:33,034,771円
投資信託:25,977,703円(78.6%)
年金(DC):4,025,039円(12.2%)
預金・現金:2,163,547円(6.5%)
株式(現物):868,482円(2.6%)
前日比:−90,637円
6ヶ月前比:+4,359,896円
前回の週報(第36話・9月25日時点)は33,778,007円でした。
そこからたった5日ほどで−743,236円です。
内訳を見ると、現金が−526,304円、投資信託が−233,821円。
現金が減ったのは、月末のクレカ引き落としです。これは相場と関係なく、自分が使ったお金。
前回「月末に現金がガクッと減る予定」と書きましたが、予告通りしっかり減りました(笑)
2. 8月末と比べると−70万円。全部の項目がマイナスでした
週単位で見ると気持ちがブレるので、月報は月末同士で比べます。
総資産:33,735,564円 → 33,034,771円(−700,793円)
投資信託:26,359,717円 → 25,977,703円(−382,014円)
年金(DC):4,101,742円 → 4,025,039円(−76,703円)
株式(現物):955,846円 → 868,482円(−87,364円)
預金・現金:2,318,259円 → 2,163,547円(−154,712円)
見事に全部マイナスです。
8月は「投資商品は全部プラス、現金だけマイナス」でした。9月は逃げ場なしの全面安。
特に見てほしいのが投資信託です。月初に15万円を積み立てたのに、−38万2,014円。
つまり積立分を除いた評価額だけで見ると、ざっくり53万円の下落です。
DCと株式も合わせると、運用している資産は積立を入れても−546,081円。
積立の15万円がなかったら、約70万円のマイナスだったことになります。
先月の月報で「下がるときも同じ規模で減る」と書きました。
まさか翌月にそのまま体験するとは思ってませんでしたが(笑)
3. 9月の相場は「利上げと金利」に振り回された1ヶ月
なぜここまで下がったのか。9月に起きたことを簡単にまとめます。
・月初:ドル円が160円前後から一時154円台まで円高に
・9/16:FRBが約3年ぶりの利上げ(0.25%、3.75〜4.00%へ)
・9/18:日銀も0.25%利上げで1.25%へ。発表後はむしろ円安に
・中東情勢と原油高で、インフレ再燃の不安がくすぶる
・月末:米10年債利回りが一時5.30%と19年ぶりの高水準
・S&P500は9/30終値7,651.54。9月は月間でマイナス
・ドル円は月末157円前後。月初より約3円の円高
ざっくり言うと「金利が上がって株が売られた月」でした。
金利が上がると、わざわざリスクを取って株を買う理由が薄くなります。国債で十分な利回りがもらえるからです。
月末に出た米国の物価指標(PCE)は予想より落ち着いていて、10月の追加利上げ観測は少し後退しました。
それでも長期金利の高さが重くて、株は戻りきらず。
8月まで4ヶ月続いた上昇が、ここでいったん止まった形です。
そこに円高も重なりました。S&P500を円建てで持っている自分には、株安と円高のダブルパンチです。
先月の月報で「9月は株が下がる月らしい」と書きましたが、今年はアノマリー通りになりました。
当たったからといって、何か得したわけでもないんですけどね(笑)
4. 白状します。9月も家計は赤字でした
収入(9/15 手取給与):366,000円
支出(月末クレカ引き落とし):約560,000円
└ うち 投資信託の積立:150,000円
└ うち スマホ買い替え:約240,000円
└ それ以外の生活費:約170,000円
手取り36万6,000円に対して、クレカの支払いが約56万円。
このうち積立の15万円は、消費じゃなくて資産の置き場所が変わっただけです。
なので純粋な支出は約41万円。
給料36万6,000円 − 支出約41万円 = 約4万4,000円の赤字です。
8月も約5万円の赤字だったので、2ヶ月連続の赤字家計。
8月の犯人はモルディブの航空券24万6,000円でした。
そして9月の犯人は、スマホです。
ちなみにスマホを除いた生活費は約17万円。ここだけ見れば、ちゃんと黒字なんです。
普段の生活は締まってる。でも大物を1つ買うと一瞬で赤字になる。それが自分の家計の現実でした。
5. 約24万円の折りたたみスマホ。迷ったけど買いました
買ったのは、Google Pixel 11 Pro Fold。折りたたみのスマホです。
前のスマホを下取りに出して、それでも実質の負担は約24万円。
奇しくも、モルディブの航空券とほぼ同じ金額です(笑)
正直に言うと、かなり迷いました。
FIREを目指して毎月15万円を積み立ててる人間が、スマホに24万円。
手取りの3分の2です。スマホなんて、数万円の機種でも普通に使えますよね?
8月に航空券を買ったばかりなのに、2ヶ月連続で24万円の出費はさすがにやりすぎじゃないか。そう思いました。
それでも買った理由は2つあります。
1つ目は、スマホは自分が毎日いちばん長く触る道具だから。
毎日何時間も使うものにはお金をかけていい。自分はそう考えました。
2つ目は、モルディブ旅行に持っていきたかったから。
長時間のフライトとリゾートでの時間を、大きい画面で過ごしたかったんです。
第34話で書いたように、自分は貯蓄型保険を解約するくらい固定費にはうるさい人間です。
でも、毎月出ていくお金と、1回きりの買い物は別物だと思ってます。
もちろん、これは自分の場合の話です。24万円のスマホが誰にとっても価値があるとは思いません。
6. 実際に使ってみた感想。機内とリゾートで大活躍でした
で、24万円の価値はあったのか。
今のところ、自分は買ってよかったと思ってます。
まず、色々なタスクをこなすときに重宝します。
開くと画面が大きいので、普通のスマホより作業がしやすいんです。
そしてコンテンツを見るときは最高でした!
一番活躍したのが、モルディブ旅行です。
長いフライトの機内でも、リゾートに着いてからも、この大きい画面がずっと相棒でした。
第36話で「モルディブでも相場をチェックしてた」と白状しましたよね。
大きい画面で見る資産のマイナスは、迫力も大きかったです(笑)
今のところ、不満らしい不満はありません。
ただ、まだ使い始めたばかり。折りたたみは長く使ってどうなるかが本番だと思うので、何か出てきたらまた正直に書きます。
7. 資産−70万円の月に24万円使って、どう感じたか
数字を並べると、なかなかの月です。
運用で約70万円減って、家計も赤字で、スマホに24万円。
先月の月報には「100万円単位で減ったらまた『うわ』と言うと思う」と書きました。
今回は70万円。まだ100万円には届いてませんが、気持ちのいい数字ではないです。
でも、冷静に分けて考えるとこうなります。
運用の−70万円は、自分にはどうにもできない部分。金利も為替も動かせません。
スマホの24万円は、迷った末に自分で決めて使ったお金です。
そして積立の15万円は、今月も予定通り実行できました。
自分がコントロールできることは、ちゃんとやった。だから不安はあっても、後悔はありません。
不安があるとすれば、現金です。
預金・現金は216万円、比率は6.5%まで下がりました。
8月の月報で「9月に生活防衛費を立て直す」と書いたのに、逆に減らしてます。これは完全に有言不実行でした。
しかも、モルディブの宿泊費の引き落としがまだ残ってます。
旅行費は専用口座で積み立ててきた分とはいえ、現金の数字はもう一段減る予定です。
みなさんは、大きな買い物が続いた月の「現金の減り方」、ちゃんと把握できてますか?
8. 10月の方針と、FIREまでの進捗
① 投資信託の積立15万円は継続(金額も商品も変えない)
② 大きな買い物はしない。2ヶ月連続の赤字をここで止める
③ モルディブ宿泊費の引き落とし後、現金がいくら残るか確認する
④ 金利と為替は、見るけど気にしない
特に②です。航空券、スマホと来て、3ヶ月連続はさすがにまずい。
10月は地味に過ごします。
現在の資産:3,303万円(33,034,771円)
FIRE目標:5,000万円
FIRE達成率:66.1%
FIREまで残り:約1,696万円
FIRE目標日:2030年6月24日(あと約3年9ヶ月)
8月末は67.5%だったので、1ヶ月で1.4ポイント後退しました。
残りは約1,696万円。先月より70万円、ゴールが遠くなってます。
それでも6ヶ月前と比べれば+435万9,896円。
減る月があっても、半年で見ればちゃんと前に進んでるんですよね。
資産が増えた月だけ報告するブログなら、今月は書かないほうが楽でした。
でも、減った月も、散財した月も、そのまま残すのがこのブログです。
次回もお楽しみに!
コメント