2026年8月末時点の総資産、3,373万円でした。
7月末からは+88万8,515円。プラス月です。
……なんですが、正直に言うと今月の家計は赤字です(笑)
手取りより、クレカの支払いのほうが多かった。それなのに資産は増えた。
なんでそうなるのか。実際の数字を全部並べて、分解してみます。
1. 8月末の資産は3,373万円。でも前週からはマイナス
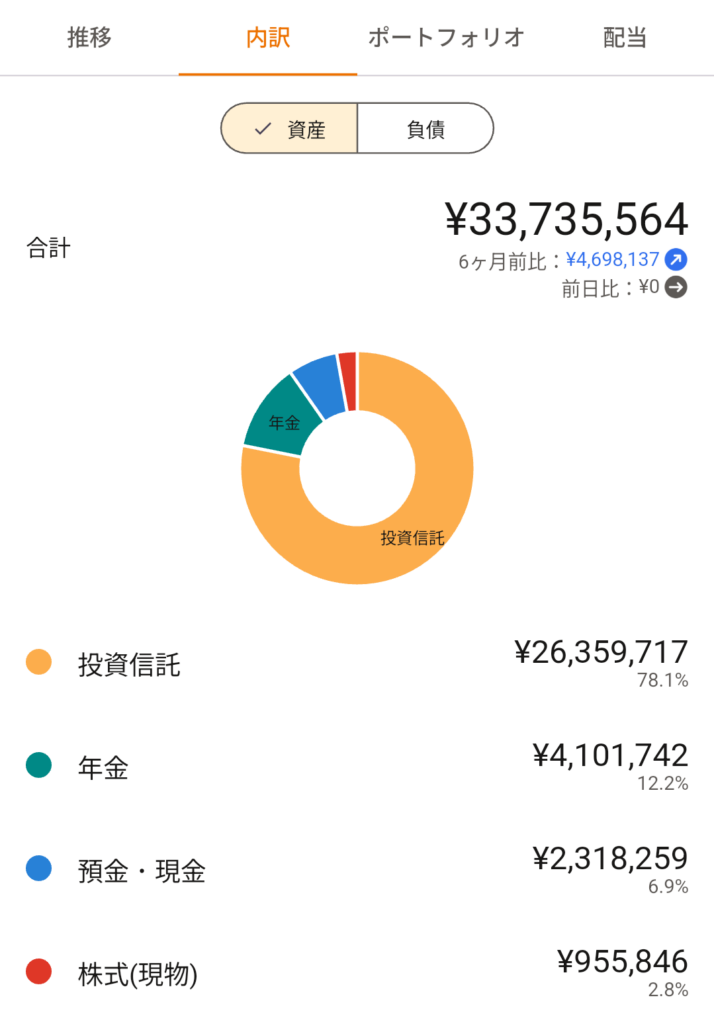
総資産:33,735,564円
・投資信託:26,359,717円(78.1%)
・年金(DC):4,101,742円(12.2%)
・預金・現金:2,318,259円(6.9%)
・株式(現物):955,846円(2.8%)
前回の週報(第32話・8月23日時点)と比べると、こうです。
総資産:33,949,420円 → 33,735,564円(−213,856円)
投資信託:26,012,779円 → 26,359,717円(+346,938円)
年金(DC):4,070,292円 → 4,101,742円(+31,450円)
株式(現物):955,751円 → 955,846円(+95円)
預金・現金:2,910,598円 → 2,318,259円(−592,339円)
投資商品は全部プラスなのに、総資産は21万円のマイナス。
原因は一目瞭然で、現金が59万円減ってるからです。
月末のクレカ引き落とし。ただそれだけ。
つまりこの21万円のマイナスは、相場のせいじゃない。単純に自分が使った分です。
自分も昔はアプリの数字が赤くなるたびにモヤっとしてました(笑)
2. 7月末と比べると+88万8,515円
週単位で見ると気持ちがブレるので、月報では必ず月末同士で比べています。
総資産:32,847,049円 → 33,735,564円(+888,515円)
投資信託:25,414,321円 → 26,359,717円(+945,396円)
年金(DC):3,991,416円 → 4,101,742円(+110,326円)
株式(現物):948,760円 → 955,846円(+7,086円)
預金・現金:2,492,552円 → 2,318,259円(−174,293円)
ちなみに7月は前月比−166,472円のマイナス月でした(第28話)。
主役はやっぱり投資信託で、1か月で+94万5,396円です。
自分の手取り2.5か月分が1か月で動く。
3. 白状します。8月の家計は赤字でした
収入(8/14 手取給与):375,000円
支出(月末クレカ引き落とし):576,881円
└ うち モルディブ旅行の航空券:246,000円
└ うち 投資信託の積立:150,000円
ただ、この57万6,881円の中には投資信託の積立15万円が入っています。
これは消費じゃなくて、右のポケットから左のポケットへの移動。使って消えたお金じゃありません。
なので純粋な生活支出は、576,881円 − 150,000円 = 426,881円。
給料37万5,000円 − 生活支出42万6,881円 = −51,881円。
それでも赤字は赤字です(笑)犯人はハッキリしてます。9月に行くモルディブ旅行の航空券、24万6,000円。
FIREを目指してる男が、月の手取りの3分の2を飛行機代に突っ込んだわけです。
4. 給料より使ったのに、なぜ資産が88万円増えたのか
ここが今月いちばん書きたかったところです。資産の増減はこう分解できますよね。
資産の増加 = 自分で入れたお金 + 運用が稼いだお金
+888,515円 = −51,881円 + 約940,396円
つまり8月、自分は資産形成にプラスの貢献をゼロもできていない。むしろ5万円ほど持ち出しています。
それなのに資産は88.8万円増えた。
増やしたのは自分じゃなくて、過去の自分が積み上げてきた2,600万円の投資信託です。
別の角度からも確認してみます。投資信託の+94万5,396円のうち、15万円は自分が積み立てた分。残りの約79万5,000円は値上がりによる評価益です。そこにDCの+11万円と株式の+7,000円が乗っている。
※DCの掛金など細かい出入りがあるので、ここはざっくりの数字として見てください。
これを初めて実感したときは、正直ちょっと怖かったです。
だって裏を返せば、下がるときも同じ規模で減るってことですから。
実際、8月13日→23日の週は投資信託が31万円マイナスになっています(第32話)。1週間で31万円が消えた。それが普通に起きる世界にいるわけです。
5. 8月のS&P500に何が起きていたのか
自分の投資信託は中身がほぼS&P500。ここの動きがそのまま資産に効いてきます。
8月の米国株はかなり強い月でした。
・8月中旬に史上最高値を更新(終値ベースで7,798.99)
・CPI・PPIともに市場予想を下回り、インフレ鈍化が確認された
・企業決算が好調で、米金利の上昇圧力が和らいだ
・ただし月末にかけては失速(8/28終値 7,711.76)
・月間ではおよそ+1.5%、4か月連続の上昇
ざっくり言うと「物価の伸びが落ち着いた」+「企業がしっかり稼いでいる」の合わせ技で最高値更新。でも高値圏で買いが続かず、月末は押し戻された流れです。
もう一つ、円建てで持ってる自分に効いてくるのが為替。
ドル円は7月末の158円台から、8月頭に一時155円台前半まで円高に振れました。日米の協調介入があった局面です。その後は157〜160円あたりを行ったり来たり。
株が上がっても円高になれば、円換算の資産は目減りします。8月は「株高の追い風」と「円高の向かい風」が両方吹いた月でした。
それでも投資信託は+94.5万円。株高のほうが勝ちました。
正直に言うと、自分は為替を読むのは完全に諦めています。
読めないから、毎月同じ日に同じ額を買う。それだけです。
6. FIREを目指してるのに、モルディブに24万6,000円
ここは今月いちばん迷ったところなので、正直に書きます。
航空券を予約するとき、一瞬こう考えました。「この24万6,000円をS&P500に入れたら、4年後にはいくらになってるんだろう」と。
仮に年5%で4年運用できたら、単純計算で30万円くらい。6万円の差を捨てて、自分は南の島に行くわけです。
でも、少し考えて予約ボタンを押しました。
自分は今44歳。あと何年、長時間フライトに耐えられる体力があるか分かりません。健康は最大の資産だという話は第27話にも書きましたが、時間と体力には期限があります。
だから自分のルールはこうです。節約するのは固定費。旅行みたいな「その時期にしかできない経験」は削らない。
とはいえ、口座から24万6,000円が引き落とされた通知を見たときは「うわ」と声が出ましたけど(笑)
7. 9月は「株が下がる月」らしい。でも自分は何も変えません
9月って、米国株では歴史的に月間の平均リターンがいちばん低い月と言われてますよね。いわゆるアノマリーってやつです。
それで自分がどうするかというと、結論、何もしません。
理由はシンプルで、当たるかどうか分からないからです。今年の8月だって「夏枯れ相場」と言われながら最高値を更新しました。
じゃあ本当に9月に下がったらどうするか?
同じ額を買います。むしろ同じ15万円で口数を多く買えるので、長期で見ればありがたい話です。
……とは言いつつ、実際に資産が100万円単位で減ったらまた「うわ」と言うと思います(笑)そこは正直に書いておきます。
8. 9月の方針と、FIREまでの進捗
来月の方針はこの3つです。
① 投資信託の積立15万円は継続(金額も日付も変えない)
② 現金が231万円まで減ったので、旅行後に生活防衛費を戻す
③ 相場が下げても、アプリを見る回数を増やさない
特に②。現金比率は6.9%まで下がりました。旅行前としては薄いので、9月に立て直します!っと言いたい所ですがモルディブの宿泊費は来月以降に引き落としされます。(笑)
最後に、48歳・5,000万円までの進捗です。
現在の資産:3,373万円
FIRE目標:5,000万円
FIRE達成率:67.5%
FIREまで残り:約1,626万円
FIRE目標日:2030年6月24日(あと約3年10か月)
7月末は65.7%だったので、1か月で1.8ポイント前進しました。
赤字家計でも前に進めた月。これはこれで、ちょっと自信になりました。
毎月15万円って、正直しんどい月もあります。それでも続けた結果が、今月の「働かずに94万円」につながっている。
いま積み立てを始めたばかりで「こんな少額で意味あるの?」と思っている人がいたら、意味あります。4年後の自分が勝手に稼いでくれます!
次回もお楽しみに!
コメント