5年間で約300万円払った保険を、解約しました。
戻ってきたお金は、140万円。
差額は、160万円です。
これ、自分が30代のときに実際にやらかした話です。
そして解約するとき、担当の保険セールスマンから引き止めの電話がかかってきました。
そのやり取りが、正直いちばん怖かった。
今日はその一部始終を書きます。
1. ある日突然、職場に保険セールスマンがやってきた
2016年ごろの話です。
ある日、職場に上司の紹介で保険のセールスマンがやってきました。
完全に突然です。
当時の自分は、お金の知識がゼロでした。
投資も知らない。NISAも知らない。保険の中身なんて考えたこともない。
そんな自分に、セールスマンはこう言いました。
……なんて素晴らしい保険なんだ!
本気でそう思いました(笑)
契約したのは、3大疾病の特約が付いた生命保険。
毎月約4万円の積立です。
そして1年ほど経ったころ、またあのセールスマンがやってきました。
「老後のために、養老保険も入っておきましょう」
はい、入りました。
これで合計、毎月約5万円。
保険に、月5万円ですよ。
今の自分が当時の自分に会えるなら、まず肩を掴んで止めます(笑)
2. 5年で約300万円払って、戻ってきたのは140万円
その積立を、2021年3月まで続けてしまいました。
結果がこれです。
・内容:3大疾病の特約付き生命保険 + 養老保険
・毎月の支払い:約5万円
・払込総額:約300万円
・解約して戻ってきたお金:140万円
・差額:▲160万円(返戻率 約47%)
数字にすると、えぐいです。
約300万円入れて、返ってきたのは140万円。半分以下です。
「積立だから貯金もできる」という言葉、あれ自体は嘘じゃないんですよね。
たしかにお金は積み立てられていました。
でも、増えてはいなかった。むしろ大きく減っていた。
なぜこうなるのか。
払った保険料の全部が、そのまま積み立てに回るわけじゃないからです。
保障のためのコスト。そして、売る側に入る手数料。
そこを差し引いた残りが、やっと運用に回る。
つまり貯蓄型保険の中身って、手数料がめちゃくちゃ高い投資信託に近いんです。
これに気づくのに、自分は5年かかりました。
3. 「いらない」と知ってから、解約まで1年かかった
気づいたきっかけは、2020年4月。
YouTubeでリベ大の両学長の動画を見たときです。
「貯蓄型保険はいらん!」
頭を殴られた気分でした。
それ、自分が毎月5万円払ってるやつじゃないか、と。
……で、すぐ解約したかというと、していません。
実際に解約したのは、その1年後の2021年4月です。
なぜ1年もかかったのか。
一言でいうと、160万円の損が確定するのが怖かったからです。
払い続けている間は、まだ「損」じゃないんですよね。
満期まで持てば戻ってくるかも、という逃げ道が残っている。
でも解約した瞬間、160万円の損が数字として確定する。
これがどうしても押せなくて。
毎月5万円を払い続けながら、1年間ずっとモヤモヤしてました。
この1年は、正直に言って完全な判断ミスです。
動いていれば、その分の60万円も投資に回せていたはずですから。
4. 【実録】解約したら、担当者から引き止めの電話がきた
2021年4月。ついに意を決しました。
電話をかけたのは、担当のセールスマンではなくコールセンターです。
これは意図的でした。担当者に言ったら、絶対に止められると思ったので。
コールセンターの対応は、拍子抜けするくらいあっさり。
「かしこまりました」で終わりです。
よし、終わった。
……と思ったら、すぐに担当のセールスマンから電話がかかってきました(笑)
ここからが本番です。実際のやり取りがこちら。
セールスマン「解約の電話がコールセンターにあったと聞きましたが、本気ですか?」
自分「はい。」
セールスマン「今解約すると、元本割れしちゃいますよ?」
自分「分かってます。それでも解約したいんです。」
セールスマン「ガンや脳梗塞みたいな病気になっちゃったら大変ですよ。」
自分「貯蓄はありますし、高額療養費制度もあるので大丈夫です。独り身なので、自分が死んでも生活に困る人もいませんし。」
セールスマン「お一人ならなおさら、老後2000万円問題もありますし、続けていた方が安心ですよ。」
自分「実は勉強しまして、貯蓄型保険の中身を理解しました。NISAでインデックス投資を始めましたし、返ってきた保険金もインデックス投資に回すつもりです。」
セールスマン「投資は元本が100%担保されてないですよ。保険なら100%担保されてますし、払い込みが終わったらそこから増えていきますよ。」
自分「分かってます。でもインデックス投資の平均リターンと保険のリターンを比べたら、雲泥の差ですよ。機会損失が大きいです。もう決めているので解約します。」
セールスマン「……もしかして、YouTubeでリベ大とか見てます?」
自分「はい。リベ大の両学長で勉強しました。」
セールスマン「なるほど……分かりました……勉強されたんですね……」
以上が、一連のやり取りです。
5. いちばん怖かったのは「勉強されたんですね」の一言
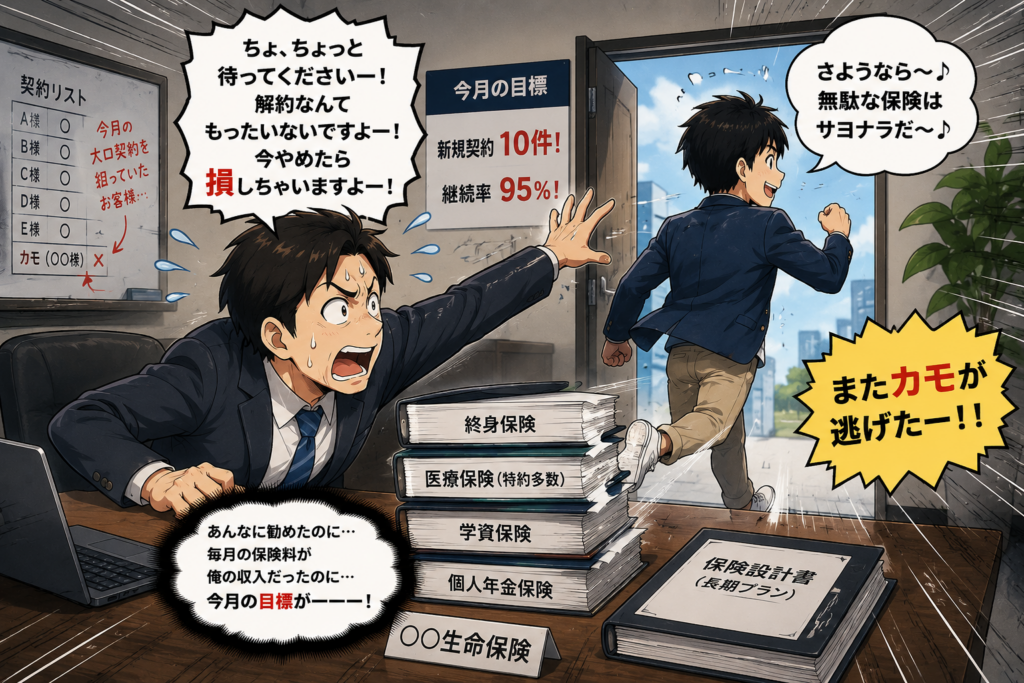
この会話で本当にゾッとしたのは、最後のこれです。
「勉強されたんですね……」
これ、どういう意味だと思いますか?
自分にはこう聞こえました。
もちろん本人がそう言ったわけじゃありません。完全に自分の受け取り方です(笑)
でも、あの間(ま)と声のトーンは今でも忘れられません。
だって、逆に考えてみてください。
勉強していない人には、あのトークは通用していたってことですよね?
そして5年前の自分は、まさにその「勉強していない人」でした。
月5万円、5年間、約300万円。
知らないというだけで、これだけのお金が消えていく。
投資は怖い、という話はよく聞きます。
でも自分の場合、いちばん高くついたのは投資じゃなくて無知でした。
6. 戻ってきた140万円は、迷わずS&P500に一括投資した
さて、手元に戻ってきた140万円です。
これをどうしたか。
正直、震えました(笑)
保険で痛い目にあった直後に、今度は140万円を一気に投資に突っ込むわけですから。
でも、電話でセールスマンに言った自分の言葉が後押しになりました。
「機会損失が大きいです」って、自分で言ったんですよ。
それを言った人間が、現金のまま寝かせてたら筋が通らないですよね(笑)
そして、実はこっちの方が大きかったと思っています。
毎月の約5万円が、まるまる浮いたことです。
保険に消えていたお金が、そのまま投資に回せるようになった。
160万円は、たしかに痛い授業料でした。
でも、あそこで解約していなかったら、今も月5万円が保険に吸われ続けています。
2021年4月から今日まで、もう5年以上。
そう考えると、あのタイミングで止血できたのは大きかったと思っています。
7. 保険がいらないんじゃない。「貯蓄型」がいらない
ここは誤解されたくないところです。
自分は「保険は全部いらない」とは思っていません。
保険は必要です。
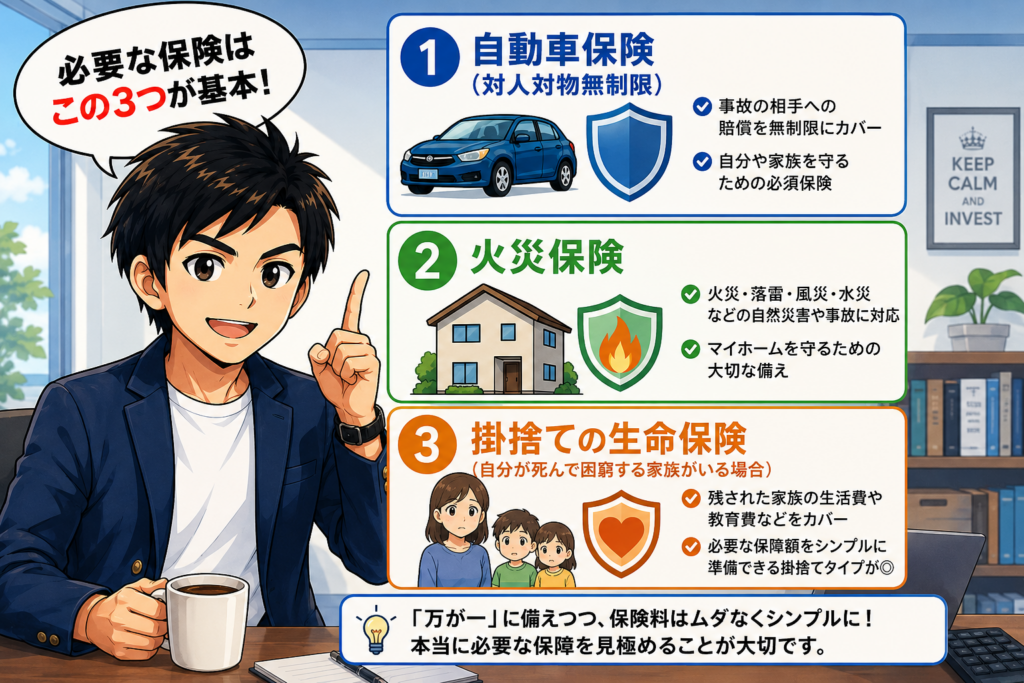
ただし、めったに起きないけど、起きたら貯金では絶対に払いきれないものに絞る。
これが自分の考え方です。
・自動車保険:対人対物無制限(車両保険は付けていない)
・火災保険:加入
・生命保険:未加入(独身で、自分が死んで困る家族がいないため)
・貯蓄型保険:すべて解約済み
自動車保険を対人対物無制限にしているのは、事故で人を死なせてしまった場合、賠償が億単位になることがあるからです。
これは貯金ではどうにもならない。だから保険で備える。
逆に車両保険は付けていません。
自分の車が壊れる分は、最悪は自腹でなんとかなる範囲だからです。
生命保険も入っていません。
独身なので、自分が死んでも生活に困る人がいない。だったら保障を買う理由がない。
これは家族構成が変われば当然変わります。掛け捨ての生命保険は、守る人がいる人にとっては大事な保険だと思います。
そして医療保険や3大疾病の特約。
自分がこれを外せたのは、高額療養費制度を知ったからです。
公的な医療保険には、1か月あたりの自己負担額に上限を設ける仕組みがあります。
所得によって上限額は変わりますが、少なくとも青天井にはならない。
そこにある程度の貯蓄があれば、自分の場合は民間の保険を上乗せする必要はないと判断しました。
※制度は改正されることがあります。最新の内容は厚生労働省の公式情報で確認してみてください。
8. まとめ:160万円の授業料で自分が買ったもの
長くなったのでまとめます。
・5年で約300万円払った貯蓄型保険は、解約したら140万円しか戻ってこなかった
・「いらない」と知ってから解約まで1年かかった。損の確定が怖かったから
・引き止めの電話で言われた「勉強されたんですね」がいちばん怖かった
・戻ってきた140万円はS&P500に一括投資。浮いた月5万円も投資へ
・保険は必要。でも自分は、貯蓄型にはもう二度と入りません
160万円は、高い授業料でした。
でもあの160万円で、「知らないままでいることは、こんなにお金がかかる」ということを買えたと思っています。
もし今、貯蓄型保険に入っていて迷っている人がいたら。
まずは保険証券を出して、2つの数字を調べてみてください。
「これまでいくら払ったか」と「今解約したらいくら戻るか」。
この2つを並べるだけで、判断はかなりはっきりすると思います。
そして、もし解約を決めたなら。
引き止めの電話は、ほぼ確実にかかってきます(笑)
そのとき自分を守ってくれるのは、勇気じゃなくて知識でした。
現在の資産:3,350万円
FIRE目標:5,000万円
FIRE達成率:67.0%
FIREまで残り:1,650万円
あのとき解約した140万円も、今この3,350万円の一部として働いてくれています。
48歳・5,000万円まで、あと1,650万円。
引き続きコツコツいきます!
コメント