いきなりですが、自分が今払っている保険料を公開します。
月に約6,400円です。
中身は、自動車保険と賃貸の火災保険だけ。
医療保険、がん保険、死亡保険。どれも入っていません。
ちなみに5年前の自分は、保険に毎月約5万円払っていました(笑)
その貯蓄型保険を解約したときの一部始終は、第34話に書きました。
今回はその「あと」の話です。
解約したあと、何を残して、何に入らなかったのか。そして、なぜそう決めたのか。
全部正直に書きます!
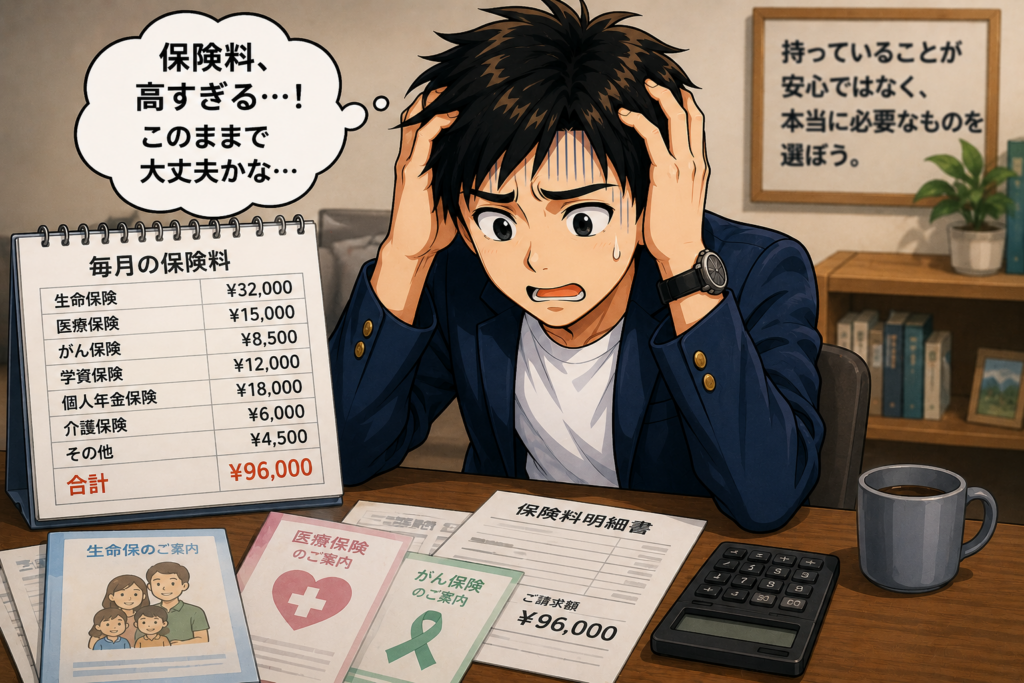
1. 今の自分の保険は、これで全部です
まずは中身から見てください。
・自動車保険:月5,600円(対人対物無制限・車両保険なし)
・火災保険(賃貸):2年で約2万円(月にすると約830円)
・医療保険・がん保険:未加入
・死亡保険:未加入
・貯蓄型保険:2021年4月に解約済み
・合計:月約6,400円
2021年4月に、貯蓄型保険(3大疾病の特約付き生命保険+養老保険)を解約しました。
それから4年半。
新しく入った保険は、一つもありません。
医療保険もがん保険も、検討したことすら一度もないです(笑)
貯蓄型保険の解約で、毎月約5万円が浮きました。
そのお金は、そのまま毎月の積立に回っています。
自分が保険を選ぶ基準は、たった一つです。
この基準で見ていくと、残ったのが自動車保険と火災保険でした。
2. 自動車保険は「無制限」。でも車両保険は付けない
自動車保険は、対人対物とも無制限にしています。
理由はシンプルです。
もし事故で人を死なせてしまったら、賠償額が億単位になることがあるからです。
今の自分の資産は約3,400万円。
それでも、億単位の賠償には全然足りません。
月5,600円で「人生が終わるリスク」を消せるなら、これは安いと思っています!
逆に、車両保険は付けていません。
自分の車が壊れたときの修理代は、最悪、自腹でなんとかなる金額だからです。
「なんとかなる損」には保険を使わない。
これが、保険料を抑えるコツだと自分は考えています。
火災保険は、賃貸の契約のときに入っているものです。
2年で約2万円。月にすると1,000円もしません。
賃貸だと、契約の条件になっていることが多いですよね?
自分もそのまま入っています。
3. 死亡保険に入らない理由:自分が死んでも困る人がいない
死亡保険に入らない理由は、一言で終わります。
自分は独身だからです。
死亡保険は、自分が死んだあとに残された家族の生活を守るためのもの。
でも自分には、自分が死んで生活に困る人がいません。
守る相手がいないのに、毎月お金を払う理由がないんです。
実はこれ、第34話で保険セールスマンにも同じことを言っています。
「独り身なので、自分が死んでも生活に困る人もいませんし」と(笑)
結婚して家族ができたら、話はまったく変わります。
そのときは、自分もちゃんと考え直すつもりです。
でも今の自分にとって、死亡保険は「いらない保険」の代表です。
4. 医療保険に入らない理由:社会保険と高額療養費制度があるから
一番よく聞かれるのが、これです。
「医療保険なしで、病気になったらどうするの?」
自分の答えは、「会社員の社会保険があるから大丈夫」です。
会社員なら健康保険に入っているので、病院の窓口負担は原則3割。
さらに、高額療養費制度があります。
1か月の医療費の自己負担に、上限を設けてくれる制度です。
厚生労働省の例では、2026年8月からの制度で、70歳未満・年収約370万〜510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられます。
(上限額は年収や年齢で変わるので、細かくは厚生労働省や加入している健康保険の案内で確認してみてください)
100万円の治療で、約9.3万円。
これなら、自分は手元の現金で払えます。
さらに会社の健康保険には、病気やケガで働けなくなったときの傷病手当金もあります。
もう一つ、自分が医療保険に入らない理由があります。
当たり前ですけど、保険は病気を防いでくれるわけじゃありません。
病気になったときに、お金が出るだけです。
だったらそのお金は、自分で用意しておけばいい。
毎月の保険料を何十年も払い続けるより、その分を積み立てておく方が自分には合っていると考えています。
ただし、これは「会社員で、独身で、現金の備えがある」自分の場合の話です。
自営業の人や、家族を養っている人は事情が違うと思います。
5. 「公的保険が改悪されるかも」への自分の答え
「でも、公的保険って今後どんどん悪くなるんじゃないの?」
こういう噂、聞いたことありませんか?
実際、高額療養費制度は2026年8月から見直されています。
月の自己負担の上限が、少し引き上げられました。
(一方で、年間の上限が新しくできるなど、長く治療が続く人への配慮も入っています)
じゃあ自分は、これで医療保険に入るのか?
入りません。
自分の備えは、保険ではなく現金だからです。
第38話で書いたとおり、自分は投資とは別に現金を約200万円置いています。
生活費が月25万円くらいなので、約8か月分です。
医療費の上限が少し上がっても、この現金で十分に吸収できます。
保険会社にお金を払っても、使えるのは病気になったときだけ。
でも現金なら、病気でも、失業でも、急な出費でも使えます。
だから今、保険のことで不安に思っていることは、正直ありません。
6. まとめ:一番高くついたのは、保険を知らなかったこと
振り返ると、自分の一番の失敗は5年前です。
中身もよく分からないまま、保険に毎月約5万円払っていました。
今は月約6,400円。
保険で減らしたお金は、そのまま毎月の積立に回っています。
自分の考え方をまとめると、こうなります。
・貯金で払いきれないリスクだけ、保険にする(自動車保険・火災保険)
・守る家族がいないので、死亡保険には入らない
・医療費は、社会保険+高額療養費制度+現金で備える
・制度が変わっても対応できるように、現金約200万円を置いておく
もし毎月の保険料がよく分からないなら、一度保険証券を全部出してみてください。
「これ、自分に本当に必要?」と一つずつ見ていくだけで、意外な発見があるかもしれません!
現在の資産:約3,400万円
FIRE目標:5,000万円
FIRE達成率:68%
FIREまで残り:約1,600万円
次回(第20話)は、資産3,000万円を超えたときの心境の変化について書いています!
コメント